Płatności etapowe za nowe mieszkanie na Costa Blanca mają sens tylko wtedy, gdy każdy euro jest zabezpieczony prawdziwą gwarancją bankową lub ubezpieczeniem kaucyjnym. Co sprawdzić przed przelewem.
Zakup off-plan na Costa Blanca: zaliczki, gwarancje bankowe i ochrona kupującego (2026)
Off-plan nadal przyciąga międzynarodowych kupujących na Costa Blanca — nowoczesne układy, lepsza efektywność energetyczna, gwarancje dewelopera i często czystsze wykończenie niż zmęczony stock z lat 90. Wymiana jest jasna: płacicie zanim dom w pełni powstanie.
To w porządku, gdy dokumenty są poprawne. Staje się drogie, gdy nie są. Hiszpania od dawna chroni zaliczki na mieszkania (linia Ley 57/1968, dziś przez ramy regulacji budownictwa zreformowane przez Ley 20/2015). W 2026 sądy nadal potwierdzają, że banki i ubezpieczyciele nie mogą się wykręcać formalnymi wymówkami.
Ten przewodnik jest dla klientów Moments Estates porównujących jednostki off-plan w Jávea, Moraira, Altea, Calpe, Benissa lub Dénia — praktyczne kontrole zanim pieniądze opuszczą konto.
Dlaczego off-plan nadal ma sens
- Specyfikacja i klasy energetyczne zgodne z oczekiwaniami dzisiejszych (i przyszłych) kupujących
- Gwarancje konstrukcyjne i użytkowe, których rzadko dorównuje rynek wtórny
- Ścieżka podatkowa zwykle IVA (10%) + AJD przy nowym budownictwie — modelujcie to wobec ITP przy porównywalnym resale
- Rozłożony cashflow w trakcie budowy, jeśli harmonogram płatności jest jasny
Nic z tego nie zastępuje due diligence wobec dewelopera, pozwolenia i gwarancji każdej płatności.
Jak zwykle działają płatności etapowe
Procenty się różnią. Typowy wzorzec:
- Rezerwacja — skromna zaliczka, by zdjąć jednostkę z rynku
- Umowa prywatna — większa płatność przy podpisaniu
- Kamienie milowe budowy — kolejne transze powiązane z postępem
- Akt notarialny — saldo przy odbiorze z pozwoleniami i przeniesieniem własności
Traktujcie harmonogramy z broszury jako marketing. Wasz prawnik powinien przypisać każde euro do daty, wyzwalacza i gwarancji imiennej.
Tarcza prawna prostym językiem
Dla kwalifikującego się mieszkania sprzedawanego off-plan deweloper pobierający pieniądze przed przekazaniem musi:
- Wpłacać środki kupujących na rachunek specjalny (cuenta especial) projektu
- Zabezpieczyć zaliczki indywidualną gwarancją bankową (aval bancario) lub ubezpieczeniem kaucyjnym (seguro de caución)
- Wskazać w umowie gwaranta/ubezpieczyciela i rachunek specjalny
Jeśli deweloper nie rozpocznie lub nie ukończy prawidłowo (albo nie może wydać z wymaganymi pozwoleniami), chroniona ścieżka to zwrot zaliczek plus ustawowe odsetki — zwykle wobec gwaranta/ubezpieczyciela, gdy deweloper nie zwraca.
Niuanse dla zagranicznych kupujących:
- Ochrona jest najsilniejsza przy użytku mieszkalnym, nie przy schematach hotelowych/komercyjnych
- Gwarancje powinny być na Wasze nazwisko na kwoty rzeczywiście zapłacone
- Płatności przed pozwoleniem na budowę to strefa ryzyka bez dodatkowej ochrony umownej — wielu prawników doradza płacić mało lub nic do czasu licencia de obras
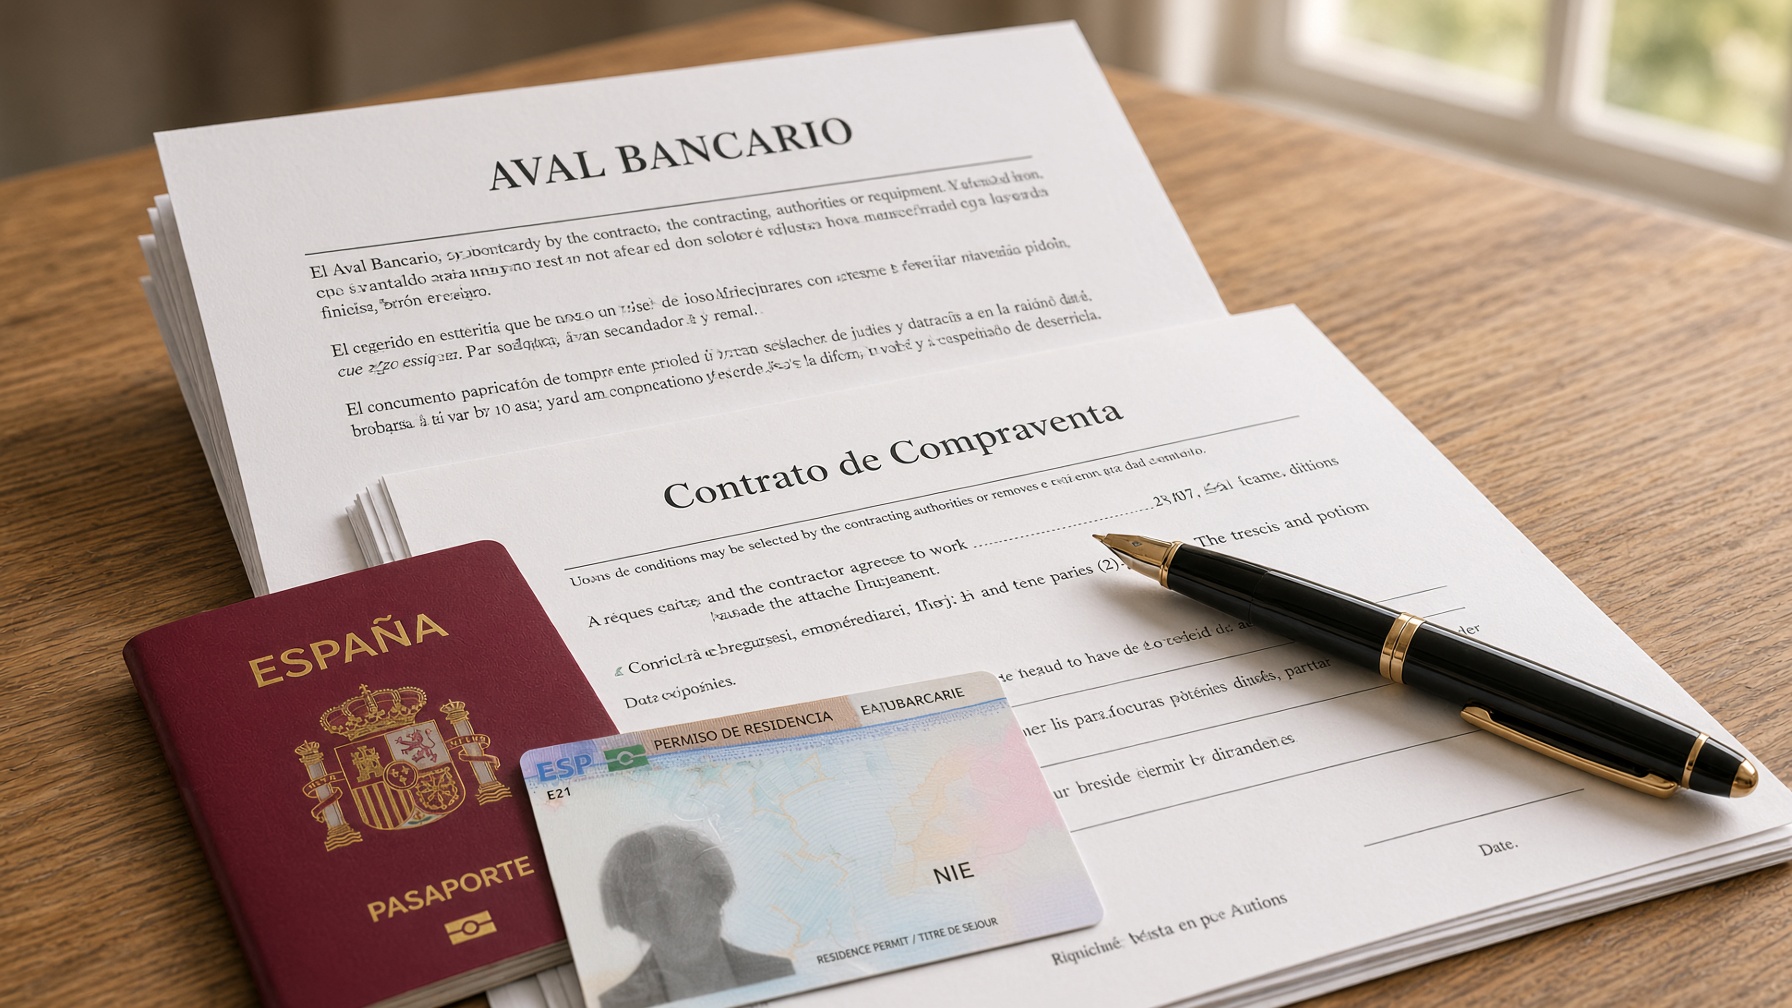
Błyszczące mieszkanie pokazowe to nie gwarancja. Certyfikat, IBAN rachunku specjalnego i pozwolenie na budowę — tak.
Co musicie zobaczyć przed płatnością
Poproście — i niech prawnik zweryfikuje — przed każdym przelewem:
- Pozwolenie na budowę projektu (lub jasny reżim umowny przy wcześniejszej płatności)
- IBAN rachunku specjalnego — płacicie tylko tam
- Indywidualny certyfikat gwarancji (bank lub uprawniony ubezpieczyciel) na Wasze nazwisko, pokrywający nadchodzącą płatność
- Klauzule, które wymieniają gwaranta/ubezpieczyciela i rachunek specjalny
- Tożsamość dewelopera, stan tytułu do gruntu i spójność planistyczną z marketingiem
- Harmonogram płatności zgodny z rzeczywistością budowy
Przechowujcie wszystkie dowody. Roszczenia są dokumentowe.
Czerwone flagi
- „Zapłaćcie na konto firmy / agenta, gwarancję załatwimy później”
- Tylko mglista ochrona „zbiorowa” bez indywidualnego certyfikatu
- Presja na duże kwoty przed pozwoleniem na budowę
- Marketing jako mieszkanie, ale umowy zamykające jednostkę w eksploatację hotelową lub obowiązkowy management turystyczny
- Gwarant, który nie jest rozpoznawalnym bankiem lub uprawnionym ubezpieczycielem dla tego produktu
- Niekompletny pakiet pozwoleń lub „zaufajcie, prawie zatwierdzone”
Gdy coś pójdzie nie tak
- Udokumentujcie naruszenie
- Żądajcie zwrotu od dewelopera
- Jeśli nie, egzekwujcie aval lub ubezpieczenie
- Działajcie wcześnie — terminy mają znaczenie
Hiszpańskie sądy potwierdzają wzmocnioną ochronę kupującego przy kwalifikujących zaliczkach mieszkaniowych. To uspokaja; nie zastępuje dokumentów pierwszego dnia.
Checklist w dniu rezerwacji
- Niezależny hiszpański prawnik (nie dewelopera)
- Pozwolenie + rachunek specjalny + projekt indywidualnej gwarancji zanim ruszą poważne pieniądze
- Model all-in: etapy + IVA/AJD + notariusz/księgi + opłaty wspólnoty po odbiorze + koszty oczekiwania
- Porównajcie z turnkey resale w tej samej mikrolokalizacji
- Zdefiniujcie „odbiór”: pozwolenia, media, wspólnota, usterki
- Ustalcie, jak Moments Estates i prawnik zweryfikują każdą transzę przed płatnością
Podsumowanie
Zakup off-plan na Costa Blanca w 2026 może być mocnym ruchem lifestyle i energetycznym — gdy każda płatność etapowa jest indywidualnie gwarantowana i trafia na rachunek specjalny. Opłacalny nawyk jest nudny: brak pozwolenia, brak IBAN, brak imiennego certyfikatu, brak przelewu.
Jeśli shortlistujecie nową zabudowę lub off-plan wokół Jávea, Moraira, Altea, Calpe, Benissa lub Dénia, pomożemy przetestować pakiet dewelopera z Waszym prawnikiem, zanim wygra gorączka rezerwacji.
Porozmawiajcie z naszym zespołem, gdy chcecie shortlistę z kontrolami ochrony zaliczek — nie tylko rzutami i widokiem na morze.
.jpeg)