Termijnbetalingen voor een nieuwbouwwoning op de Costa Blanca hebben alleen zin als elke euro gedekt is door een echte bankgarantie of verzekeringsborg. Wat te checken vóór je iets overmaakt.
Off-plan kopen op de Costa Blanca: aanbetalingen, bankgaranties en koperbescherming (2026)
Off-plan trekt nog steeds internationale kopers op de Costa Blanca — moderne indelingen, sterkere energieprestatie, promotorgaranties en vaak een schonere afwerking dan moe stock uit de jaren 90. De ruil is duidelijk: je betaalt vóór de woning volledig bestaat.
Dat is prima als het papierwerk klopt. Het wordt duur als dat niet zo is. Spanje beschermt al lang voorschotten op woningen (de lijn van Ley 57/1968, vandaag via het bouwregelgevingskader zoals hervormd door Ley 20/2015). In 2026 blijven rechters bevestigen dat banken en verzekeraars zich niet met formele excuses kunnen wegcijferen.
Deze gids is voor Moments Estates-klanten die off-plan units vergelijken in Jávea, Moraira, Altea, Calpe, Benissa of Dénia — praktische checks vóór er geld van je rekening gaat.
Waarom off-plan nog steeds zinvol kan zijn
- Specificatie en energielabels die aansluiten bij wat kopers nu (en later) verwachten
- Structurele en bewoonbaarheidsgaranties die bestaande bouw zelden evenaart
- Fiscaal traject meestal IVA (10%) + AJD op nieuwbouw — modelleer dat tegen ITP op een vergelijkbare resale
- Gespreide cashflow tijdens de bouw, als het betalingsschema helder is
Niets daarvan vervangt due diligence op promotor, vergunning en garantie per betaling.
Hoe termijnbetalingen meestal werken
Percentages verschillen per project. Een gangbaar patroon:
- Reservering — bescheiden waarborg om de unit van de markt te halen
- Privékoopcontract — grotere betaling bij ondertekening
- Bouwmijlpalen — verdere tranches gekoppeld aan voortgang
- Notariële levering — restant bij oplevering met vergunningen en eigendomsoverdracht
Behandel brochure-schema’s als marketing. Je advocaat moet elke euro koppelen aan datum, trigger en persoonlijke garantie.
Het juridische schild in gewone taal
Voor kwalificerende woningbouw off-plan moet een promotor die vóór oplevering geld int:
- Kopersgelden storten op een speciale rekening (cuenta especial) voor die ontwikkeling
- Voorschotten dekken met een individuele bankgarantie (aval bancario) of borgverzekering (seguro de caución)
- In het contract de garant/verzekeraar én de speciale rekening noemen
Faalt de promotor bij start of oplevering (of kan hij niet leveren met de juiste vergunningen), dan is de beschermde route terugvordering van de voorschotten plus wettelijke rente — doorgaans tegen de garant/verzekeraar als de promotor niet terugbetaalt.
Nuances voor buitenlandse kopers:
- Bescherming is sterkst bij residentiële woning, niet bij hotel-/commerciële tourist-suite constructies
- Garanties moeten op jouw naam staan voor de bedragen die je echt betaalde
- Betalingen vóór de bouwvergunning zitten in een grijze risicozone tenzij het contract extra dekking geeft — veel advocaten adviseren weinig of niets te betalen tot de licencia de obras er is
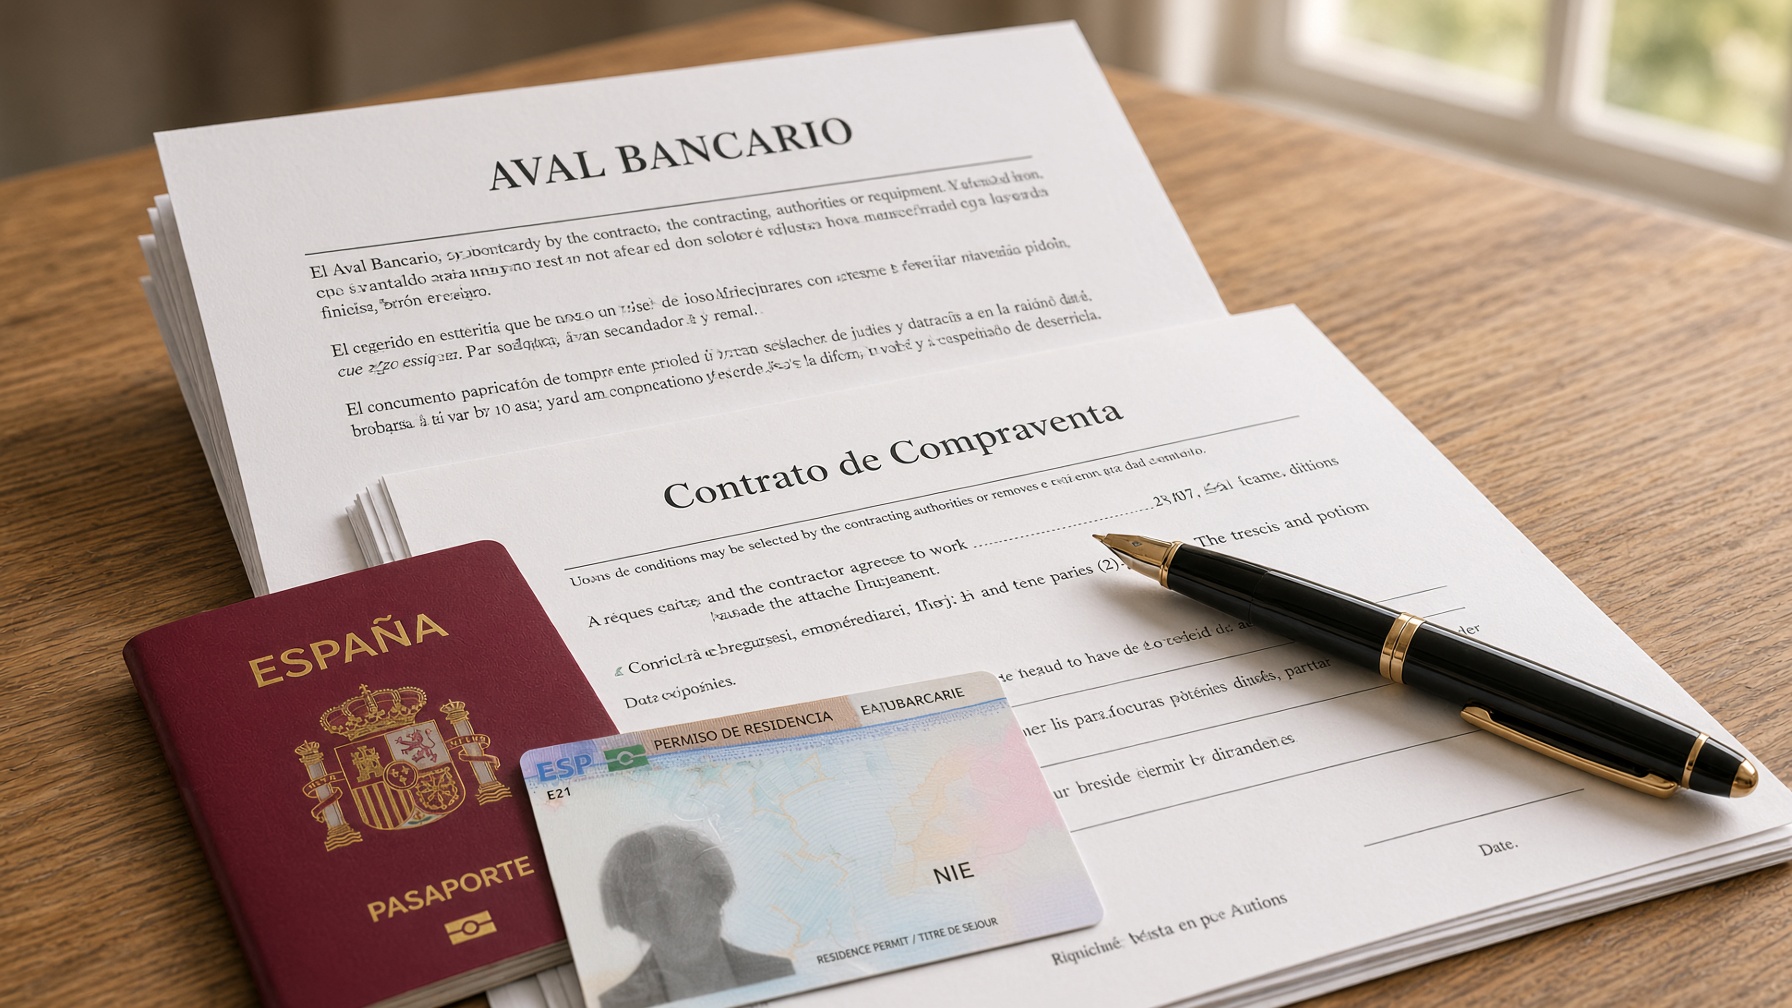
Een glanzende showflat is geen garantie. Het certificaat, het IBAN van de speciale rekening en de bouwvergunning wel.
Wat je moet zien vóór je betaalt
Vraag — en laat je advocaat verifiëren — vóór elke overboeking:
- Bouwvergunning voor het project (of een helder contractueel regime als je eerder betaalt)
- IBAN speciale rekening — je betaalt alleen daarheen
- Individueel garantiecertificaat (bank of erkende verzekeraar) op jouw naam, voor de betaling die je gaat doen
- Contractclausules die garant/verzekeraar en speciale rekening benoemen
- Promotoridentiteit, eigendomssituatie van de grond en planologische consistentie met de marketing
- Betalingsschema dat bij de bouwrealiteit past
Bewaar alle bewijzen. Claims zijn documentair.
Rode vlaggen
- “Betaal op onze bedrijfsrekening / de makelaar en we regelen de garantie later”
- Alleen vage “collectieve” dekking zonder individueel certificaat
- Druk om grote bedragen te betalen vóór de bouwvergunning
- Marketing als woning, maar contracten die de unit vastzetten in hotel-exploitatie of verplichte toeristische management
- Garant die geen herkenbare bank of bevoegde verzekeraar is voor dit product
- Onvolledig vergunningsdossier of “vertrouw ons, het is bijna goedgekeurd”
Als er iets misgaat
- Documenteer de tekortkoming
- Eis terugbetaling van de promotor
- Zo niet, claim op de aval of verzekering
- Handel snel — termijnen tellen
Spaanse rechters bevestigen stevig koperbescherming op kwalificerende woningvoorschotten. Dat stelt gerust; het is geen reden om het papierwerk op dag één over te slaan.
Checklist op reserveringsdag
- Onafhankelijke Spaanse advocaat (niet die van de promotor)
- Vergunning + speciale rekening + concept individuele garantie vóór serieus geld beweegt
- All-in model: termijnen + IVA/AJD + notaris/kadaster + community fees na oplevering + wachtkosten
- Vergelijk met turnkey resale in dezelfde microlocatie
- Definieer “oplevering”: vergunningen, nutsvoorzieningen, community, opleverpunten
- Spreek af hoe Moments Estates en je advocaat elke tranche checken vóór betaling
Conclusie
Off-plan kopen op de Costa Blanca in 2026 kan een sterke lifestyle- en energiezet zijn — als elke termijnbetaling individueel gegarandeerd is en op de speciale rekening binnenkomt. De winstgevende gewoonte is saai: geen vergunning, geen IBAN, geen nominatief certificaat, geen overboeking.
Shortlist je nieuwbouw of off-plan rond Jávea, Moraira, Altea, Calpe, Benissa of Dénia, dan helpen we het promotorpakket met je advocaat te toetsen vóór reserveringskoorts.
Neem contact op wanneer je een shortlist wilt met checks op aanbetalingsbescherming — niet alleen plattegronden en zeezicht.
.jpeg)